Há uma razão para que as comissões das OTAs sejam tão mal vistas pelas pessoas que outros custos não o são.
A maioria dos operadores compreende os princípios básicos. A distribuição não é gratuita. Os mercados gastam muito com a marca, o tráfego, a tecnologia, as aplicações móveis, os pagamentos, a localização, a confiança e a conversão. Esse alcance pode ser extremamente valioso, especialmente para os operadores mais pequenos, que teriam dificuldade em obter o mesmo nível de visibilidade por si próprios. As OTAs também podem gerar um grande volume. A Arival informou que as OTAs captaram um terço das reservas no sector das excursões, actividades e atracções em 2024, contra 24% em 2019.
Portanto, este não é um artigo que defende que as OTAs não têm valor. Porque as OTAs são uma pedra angular importante para impulsionar a tua distribuição de vendas.
Em vez disso, vamos explorar a razão pela qual o custo desse valor pode parecer tão diferente.
A frustração não é apenas o corte
Se pagas mais por um quarto de hotel, normalmente sabes o que o preço mais elevado te dá. Uma vista melhor. Mais espaço. Pequeno-almoço. Acesso ao lounge. Algo visível; um benefício tangível que aumenta a experiência de forma clara e mensurável.
Se pagas mais por uma experiência, também esperas algo mais. Melhores guias, mais línguas, melhores veículos ou barcos, melhor acesso a rotas com parcerias mais fortes e talvez uma cobertura de seguro superior.
Todo o tipo de coisas para levar fazem com que as coisas se sintam mais valiosas, de uma forma real.
Com a distribuição OTA, o valor pode parecer muito mais difícil de determinar. É simplesmente menos claro.
Pode ser pedido a um operador que pague mais comissões, adira a um programa de visibilidade ou invista em ferramentas promocionais, mas ainda não tem a certeza absoluta do que essa despesa adicional irá proporcionar na prática.
Significa mais impressões? Melhor posicionamento? Tráfego de maior qualidade? Reservas mais rentáveis? Ou apenas uma forma mais dispendiosa de te manteres competitivo?
É mais difícil de definir porque não tem um benefício tangível claro e definitivo.
É essa incerteza que faz com que o modelo seja diferente.
As OTAs não inventaram o desejo de viajar
Esta é a parte que muitos operadores sentem, mas nem sempre dizem em voz alta.
A Deliveroo não inventou a fome.
A Booking.com não inventou as férias.
A Amazon não inventou o desejo de comprar bens domésticos.
A Uber não inventou a necessidade de transporte.
… E as OTA não inventaram o desejo de visitar Roma.
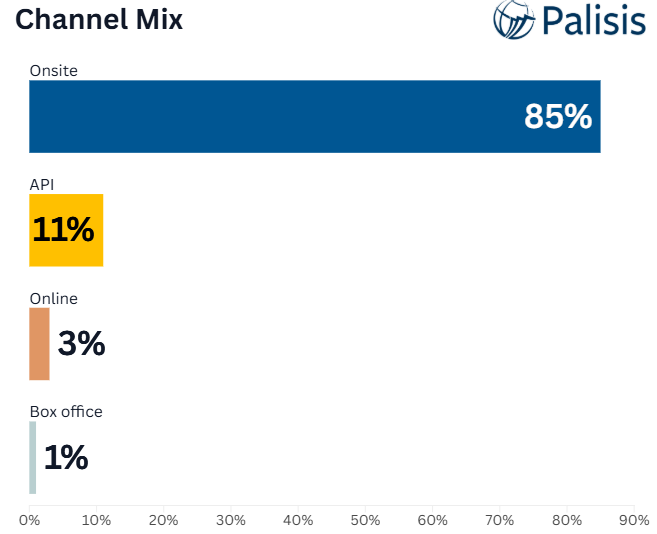
O desejo de viajar existe sem as OTAs e as reservas online. E podemos ver isso porque muitas experiências HoHo ainda são compradas no local, como mostra o nosso relatório State of HoHo.
O que as OTAs fizeram, de forma brilhante, foi tornar o processo mais suave, mais centralizado e mais habituado.
Isso é importante porque altera o local onde a reserva é feita.
O viajante pode já querer a escapadela na cidade, o passeio de barco, o bilhete para o museu ou o passeio a pé. Normalmente, a plataforma não cria esse desejo original a partir do zero. O que faz é captar essa intenção, reduzir o atrito e tornar-se o local onde é mais provável que a transação se concretize.
É por isso que a comissão das OTA pode parecer menos um puro gasto de marketing e mais um pagamento pelo acesso a um portão.
A captura de plataformas é o que acontece quando a procura, que costumava ser mais distribuída, começa a fluir através de um pequeno número de intermediários dominantes.
Antes dessa mudança, as reservas podiam ser feitas através de uma mistura mais ampla de agentes locais, sítios Web diretos, gabinetes de turismo, concierges de hotéis, boca a boca, pesquisa paga e redes de revendedores mais pequenas.
Depois o mercado muda.
Algumas grandes plataformas tornam-se a principal camada de descoberta. É nelas que as pessoas comparam. É nelas que as pessoas navegam. É nelas que as pessoas confiam no checkout. Com o tempo, essas plataformas deixam de parecer uma opção entre muitas e começam a parecer mais uma infraestrutura.
E as infra-estruturas podem cobrar uma renda.
É essa a tensão. O valor é real, mas também o é a dependência.
Porque é que a comissão OTA é tão difícil de avaliar
A questão não é apenas o facto de as comissões poderem ser elevadas. O desempenho das OTA depende de uma longa lista de variáveis e os operadores nem sempre sabem qual é o peso de cada uma delas.
A Expedia afirma que a visibilidade é influenciada pela relevância da pesquisa, pela força da oferta e pela experiência do hóspede, e observa que as listagens nas 10 primeiras posições de classificação na Expedia e na Hotels.com recebem 62% dos cliques. A Viator está igualmente aberta à ideia de que comissões mais elevadas através do Accelerate podem aumentar a exposição e afirma que mesmo um aumento de 1% na taxa de comissão mínima padrão pode melhorar a visibilidade.
Essa transparência ajuda, mas só até certo ponto.
Porque o operador ainda não consegue ver o quadro completo. Nem sempre sabe o que os concorrentes estão a pagar. Não conhece a ponderação total de cada fator de classificação. Não consegue isolar facilmente se a melhoria do desempenho se deveu a comissões, avaliações, disponibilidade, preços, qualidade dos anúncios, sazonalidade ou a uma alteração na procura.
Por outras palavras, estão a comprar visibilidade dentro de um sistema que só podem inspecionar parcialmente.
É por isso que a comissão das OTA pode parecer menos um cartão de tarifas normal e mais um mercado de caixa negra.
É claro que nem todos os problemas de desempenho são comerciais. Por vezes, o que está em causa são os aspectos básicos. Um conteúdo deficiente do produto, imagens fracas, disponibilidade irregular ou erros técnicos podem prejudicar discretamente a visibilidade e a conversão antes de a comissão entrar na conversa.
É por isso que vale a pena conhecer bem os fundamentos, algo que podes aprender com o nosso conteúdo:
- A lista de verificação de conteúdos simples para vender em OTAs
- Acaba com o overselling: como manter a disponibilidade em tempo real exacta nas OTAs
- Porque é que os erros OTA acontecem (e como reduzi-los).
Porque é que as OTAs podem justificar uma comissão elevada
Do ponto de vista da OTA, a resposta é bastante simples.
A comissão ajuda a financiar a máquina. Pesquisa paga. Publicidade de marca. Crescimento de aplicações. Retargeting. Visibilidade internacional. Checkout localizado. Aquisição de clientes em escala.
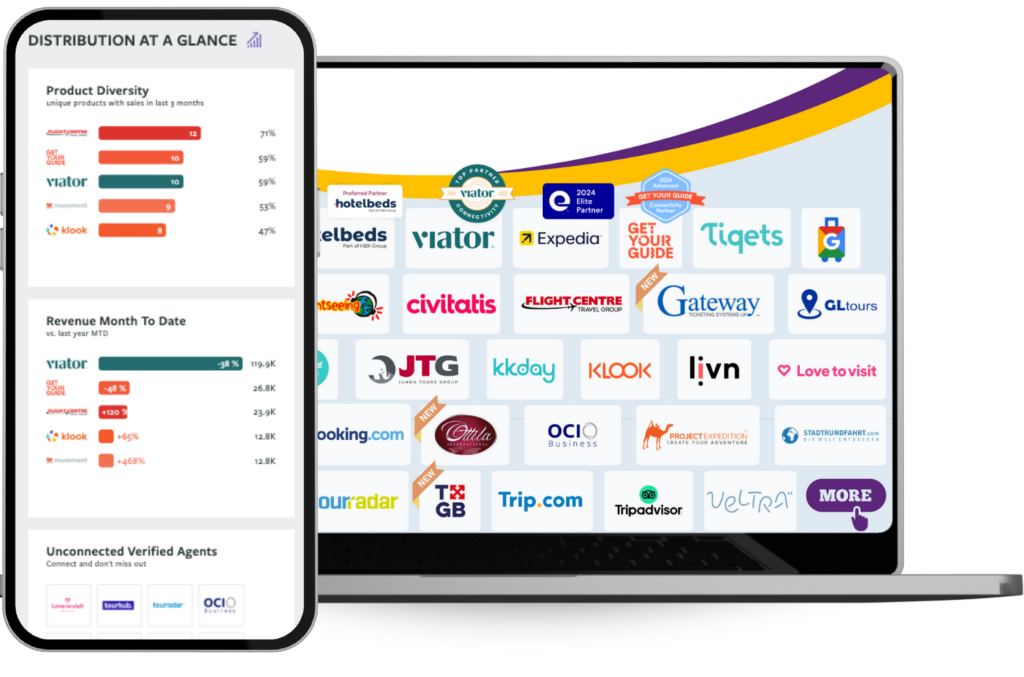
E a prova disso, do lado deles, é o volume de passageiros que entregam. Ter acesso a uma vasta gama de integrações OTA permite que os teus produtos brilhem em canais a que nunca terias conseguido aceder, para potenciais clientes que de outra forma nunca te teriam encontrado.
Isto não significa que os operadores tenham de gostar do custo. Mas explica porque é que as OTAs acreditam que o modelo se justifica. Não se limitam a listar produtos. Estão a investir fortemente para atrair e converter a procura.
A tensão reside no facto de serem os operadores a proporcionar a experiência real, a suportar o risco operacional, a empregar o pessoal e a proteger a experiência do hóspede no terreno.
Assim, ambos os lados sentem que estão a fazer a parte difícil. Mas de formas diferentes.
Uma OTA não é o mesmo que outra
É aqui que a conversa se torna muitas vezes demasiado simplista.
Não existe um algoritmo OTA único. Cada plataforma comporta-se de forma diferente e essas regras podem estar sempre a mudar.
Um tour que tem um desempenho brilhante numa OTA pode ter dificuldades noutra. Uma plataforma pode dar mais oportunidades a produtos mais recentes. Outra pode favorecer as listagens com um desempenho histórico mais forte. Uma pode ser mais sensível ao preço ou pode basear-se mais na conversão, nas avaliações ou no comportamento de cancelamento.
Isto é importante porque significa que os operadores não podem tratar a “estratégia OTA” como uma tarefa única. Têm de compreender cada plataforma nos seus próprios termos.
E é também por isso que aumentar as comissões não é uma solução mágica.
Quando a comissão superior deixa de ser estratégica
Para alguns operadores, aumentar as comissões ou aderir a um programa de visibilidade pode funcionar, especialmente no início.
Mas se mais fornecedores fizerem a mesma coisa, a fasquia muda. A comissão média aumenta, a concorrência intensifica-se e a vantagem torna-se mais difícil de manter.
Nessa altura, o sucesso não tem tanto a ver com o simples facto de pagares mais, mas sim com o facto de o produto se destacar globalmente. Tem um bom preço? Converte? As críticas são fortes? O conteúdo é claro? A disponibilidade é fiável? Sente-se diferente das alternativas?
É por isso que a pergunta mais inteligente não é “devo aumentar as comissões?”.
É “o que torna este produto genuinamente mais atrativo do que os outros à sua volta?”
Porque se tudo o que fazes é gastar mais sem melhorar o resto, podes comprar um elevador a curto prazo sem construir uma posição mais forte.
Porque é que isto é mais importante para os pequenos operadores
As grandes marcas têm normalmente mais espaço de manobra. Podem ter um tráfego direto mais forte, orçamentos de marketing maiores, mais críticas, nomes mais conhecidos e mais poder de negociação.
Os operadores mais pequenos nem sempre têm essas vantagens.
Podem depender das OTAs para obterem alcance, ao mesmo tempo que precisam de proteger margens já reduzidas. Isto faz com que cada ponto percentual seja mais importante. Significa também que o mercado pode ser desigual. Um modelo que é viável para um fornecedor pode ser doloroso para outro.
Esta é uma das razões pelas quais isto é tão importante no sector das viagens e actividades. A influência das OTA no sector está a aumentar, ao passo que a preocupação dos operadores com as reservas diretas também tem vindo a aumentar. A Arival informou em janeiro de 2026 que as reservas nos sítios Web dos operadores diminuíram em termos anuais, enquanto as reservas das OTA continuaram a aumentar.
O problema não são as OTAs. É a opacidade
Esta é uma distinção importante.
As OTAs não são o vilão da história. Resolvem problemas reais. Criam comodidade para os viajantes. Ajudam os operadores a chegar a pessoas que, de outra forma, nunca os teriam encontrado. Normaliza a descoberta e o checkout num mercado fragmentado.
Mas para os operadores, a frustração começa muitas vezes quando a relação se torna difícil de avaliar.
O preço tradicional diz-te pelo que estás a pagar.
Os preços das OTA podem parecer diferentes porque o valor é mediado por sistemas de classificação ocultos, variáveis variáveis variáveis, condições comerciais negociadas e visibilidade controlada pela plataforma. O operador paga dinheiro real, mas o benefício exato pode ser frustrantemente difícil de isolar.
Isso não torna o sistema injusto por defeito.
Mas torna mais difícil julgar com confiança.
E o funil continua a alargar-se
Se a comissão OTA já parece elevada, vale a pena ver para onde se dirigem a seguir algumas das maiores plataformas.
Trata-se cada vez mais de os captar mais cedo, na fase de inspiração, e de os manter mais tarde, também após a venda.
A funcionalidade Trip Matching da Expedia transforma os Instagram Reels públicos em itinerários sugeridos com hotéis, actividades e ideias de viagem. O TripAdvisor demonstrou ferramentas de IA que podem identificar locais e experiências a partir de vídeos de influenciadores e transformá-los em itinerários prontos a reservar, enquanto a Booking.com tem vindo a expandir o planeamento de viagens com IA, a pesquisa em linguagem natural e um apoio mais proactivo às viagens.
Eu diria que… o padrão é claro. O objetivo não é apenas ajudar alguém a reservar. É tornares-te a camada entre “vi algo interessante” e “reservei”, e depois expandires-te para tudo o que acontece a seguir.
As plataformas já não estão apenas a competir pelas reservas; estão a tentar apropriar-se de uma maior parte do percurso do viajante, desde a inspiração ao itinerário e às decisões durante a viagem. Em termos simples, o funil está a ficar mais largo e a plataforma está a tentar ocupar uma parte maior do mesmo.
Porque é que as reservas diretas ainda são importantes
É também por esta razão que “arranja mais reservas diretas” é tão verdadeiro como inútil.
É claro que os operadores querem mais reservas diretas. O problema é que estão a tentar reconquistá-las num mercado em que a descoberta, a confiança e a conveniência foram cada vez mais conquistadas por um pequeno número de plataformas poderosas.
É exatamente por isso que os hotéis passaram anos a tentar recuperar as relações diretas. Quando um punhado de intermediários se torna o local por defeito onde as pessoas pesquisam, comparam e reservam, a fidelidade enfraquece, os fornecedores tornam-se mais permutáveis e a via direta torna-se mais difícil de defender.
Os operadores turísticos e de actividades estão agora a lidar com a sua própria versão desse desafio. Os dados que reunimos mostram exatamente como os funis diretos ao consumidor são importantes para garantir uma grande parte dos teus clientes.
Se a imagem do canal mais alargado ainda parecer confusa, ajuda dar um passo atrás e clarificar os aspectos básicos, começando por Reservas diretas, reservas OTA e reservas de revendedores: qual é a diferença?. Porque nem todos os tipos de venda têm o mesmo custo, a mesma relação com o cliente ou o mesmo valor a longo prazo.
O que os operadores devem aprender com isto
O objetivo não é rejeitar as OTA.
O objetivo é compreendê-las corretamente.
A OTA pode ser um parceiro brilhante, mas apenas se compreenderes como funciona esse canal e continuares a adaptar-te. Isso significa rever os preços, aperfeiçoar os conteúdos, observar a concorrência, gerir as avaliações, proteger a conversão e manter a disponibilidade correta.
Por vezes, uma tática funciona durante algum tempo. Depois, o mercado muda, a plataforma muda ou os concorrentes recuperam o atraso.
É por isso que a distribuição necessita de uma gestão ativa, e não de uma configuração única.
E nem todos os desafios das OTAs são resolvidos pagando mais. Por vezes, o melhor passo seguinte é melhorar o conteúdo, reduzir os erros, reforçar o controlo da disponibilidade e compreender quais os canais que são realmente rentáveis. Os operadores que conseguirem ligar corretamente os seus sistemas, manter o inventário preciso e avaliar o desempenho dos canais de forma mais clara estão numa posição muito mais forte para crescerem sem perderem margem desnecessariamente.
É também por isso que a vertente técnica é mais importante do que antigamente. Uma boa distribuição não é apenas comercial. É operacional. Depende de uma configuração limpa do produto, de uma disponibilidade em tempo real, de uma conetividade fiável e de sistemas que se comunicam corretamente entre si. Se quiseres uma explicação mais simples sobre esse lado do puzzle, API, integração e webhook: qual é a diferença? é um bom ponto de partida.
Se queres melhorar o teu jogo de conetividade, contacta-nos agora e começa a conversa.